Entwicklungen auf dem Stahlmarkt
Outlook steel market
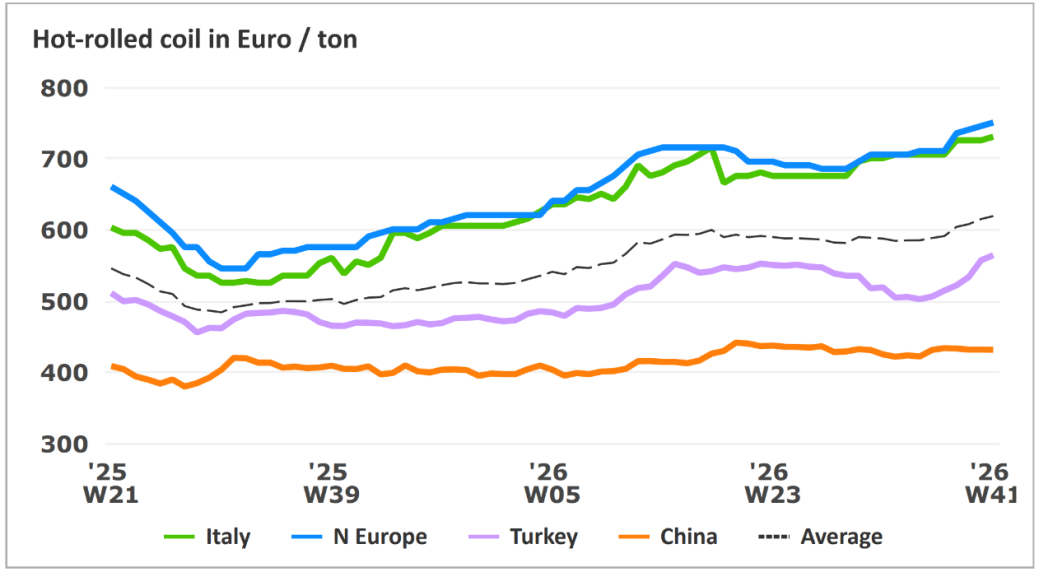
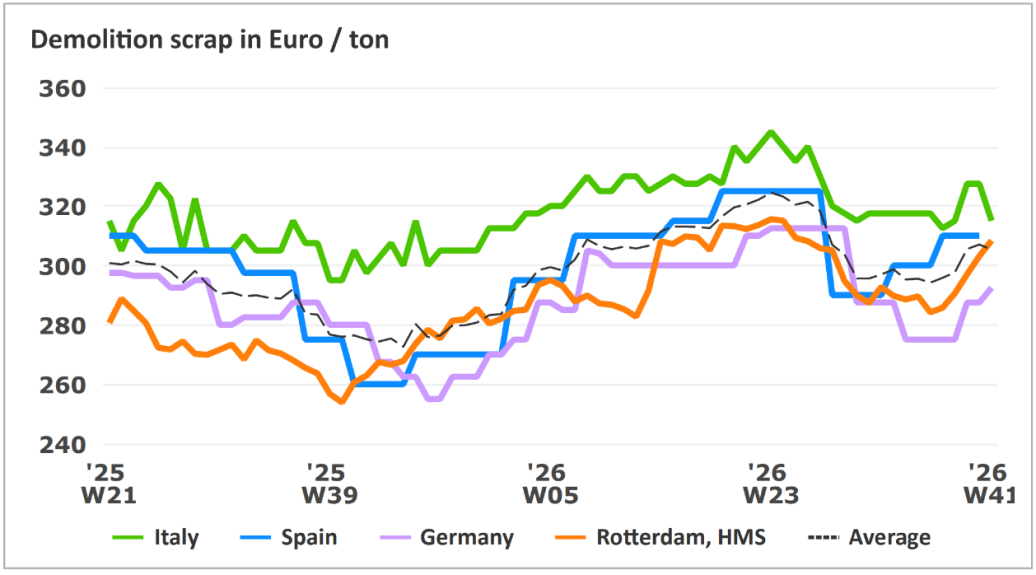
Nach einer Phase verhaltener Aktivität bleibt die Nachfrage in den meisten Abnehmerbranchen moderat. Entwicklungen auf der Angebotsseite beeinflussen den Markt jedoch zunehmend und üben Aufwärtsdruck auf die Preise aus. Jüngste Änderungen der europäischen Handelsmaßnahmen, darunter angepasste Safeguard-Quoten und die weitere Umsetzung der CBAM-Anforderungen, begrenzen die Verfügbarkeit von Importen und beeinflussen Beschaffungsentscheidungen.
Die europäische Stahlnachfrage bleibt relativ stabil, gestützt durch die anhaltende Aktivität im Maschinenbau und eine sich verbessernde Geschäftsstimmung. Der Bausektor zeigt in Europa ein gemischtes Bild, das von staatlichen Infrastrukturinvestitionen geprägt ist. Die Automobilproduktion steht weiterhin vor Herausforderungen durch schwächere Exportaufträge und zunehmenden internationalen Wettbewerb. Das Vertrauen in der Industrie hat sich jedoch verbessert, was auf einen etwas positiveren Ausblick für die kommenden Monate hindeutet.
Eine der wichtigsten Entwicklungen ist der deutliche Rückgang der Stahlimporte nach Europa. Die Importmengen liegen weit unter dem Vorjahresniveau, da die Kontingente schneller ausgeschöpft werden und zusätzliche Zölle Material aus Nicht-EU-Ländern verteuern. Gleichzeitig arbeiten europäische Stahlwerke mit relativ hoher Kapazitätsauslastung. Wartungsstillstände und Betriebsunterbrechungen schränken ihre Möglichkeiten zur Produktionssteigerung zusätzlich ein. Diese Kombination dürfte das Angebot im weiteren Verlauf des Jahres 2026 weiter verknappen.
Auch steigende Kosten setzen die Stahlpreise unter Druck. Die Energiepreise haben ihren höchsten Stand seit mehreren Jahren erreicht, während die CO₂-Kosten hoch bleiben und auch die Rohstoffpreise gestiegen sind. Diese Entwicklungen erhöhen die Produktionskosten in ganz Europa und verstärken die Bemühungen der Stahlwerke, ihre Margen zu verbessern.
Mit Blick nach vorn erwartet der Markt im Allgemeinen einen schrittweisen Preisanstieg im vierten Quartal und bis ins Jahr 2027 hinein. Produkte, die besonders stark von Importbeschränkungen betroffen sind, etwa kaltgezogene und geschweißte Rohre, könnten stärkere Preissteigerungen verzeichnen. Da die Verfügbarkeit knapper wird, gewinnt es zunehmend an Bedeutung, Einkaufsentscheidungen rechtzeitig zu treffen und Lieferketten, Kontingente und Logistik genau zu beobachten.
Europäische handelspolitische Maßnahmen wirken sich zunehmend auf Stahlimporte aus. Durch angepasste Schutzkontingente (Safeguard-Quoten) hat sich die Stahlmenge verringert, die ohne zusätzliche Zölle in die EU eingeführt werden kann. Sobald diese Kontingente ausgeschöpft sind, können zusätzliche Zölle importiertes Material verteuern. Dies beeinflusst bereits Beschaffungsentscheidungen und die Verfügbarkeit bestimmter Produkte. Bei Van Leeuwen hilft uns unser umfangreicher Lagerbestand, eine zuverlässige Verfügbarkeit aufrechtzuerhalten und die Anforderungen unserer Kunden weiterhin zu erfüllen.
Auch CBAM hat zunehmend Auswirkungen auf Stahlimporte. Seit Januar 2026 fallen bei der Einfuhr bestimmter CO₂-intensiver Produkte in die EU, darunter Stahl, CBAM-Kosten an. Diese zusätzlichen Kosten können Material aus Nicht-EU-Ländern gegenüber europäischen Alternativen weniger wettbewerbsfähig machen und beeinflussen zunehmend Beschaffungsentscheidungen.
Ab dem 1. Oktober 2026 gelten außerdem neue Anforderungen andie Nachweise des Schmelz- und Gießlandes(Melt&Pour) von importiertem Stahl. Das Werkszeugnis (Mill Test Certificate, MTC) wird zum wichtigsten Dokument für den Nachweis, wo der Stahl erschmolzen und vergossen wurde. Bis Oktober 2027 gilt eine Übergangsfrist, während der alternative Dokumente akzeptiert werden können. Danach wird das MTC verpflichtend.
Noch Fragen?
Wir helfen Ihnen gerne bei Fragen zu diesen Regelungen oder ihren Auswirkungen auf Ihr Unternehmen. Wenden Sie sich an Ihren gewohnten Ansprechpartner bei Van Leeuwen oder besuchen Sie unsere spezielle FAQ-Seite:CBAM and FAQ
CBAM, Schutzmaßnahmen und Melt&Pour
CBAM, Schutzmaßnahmen und Melt&Pour
Europäische handelspolitische Maßnahmen wirken sich zunehmend auf Stahlimporte aus. Durch angepasste Schutzkontingente (Safeguard-Quoten) hat sich die Stahlmenge verringert, die ohne zusätzliche Zölle in die EU eingeführt werden kann. Sobald diese Kontingente ausgeschöpft sind, können zusätzliche Zölle importiertes Material verteuern. Dies beeinflusst bereits Beschaffungsentscheidungen und die Verfügbarkeit bestimmter Produkte. Bei Van Leeuwen hilft uns unser umfangreicher Lagerbestand, eine zuverlässige Verfügbarkeit aufrechtzuerhalten und die Anforderungen unserer Kunden weiterhin zu erfüllen.
Auch CBAM hat zunehmend Auswirkungen auf Stahlimporte. Seit Januar 2026 fallen bei der Einfuhr bestimmter CO₂-intensiver Produkte in die EU, darunter Stahl, CBAM-Kosten an. Diese zusätzlichen Kosten können Material aus Nicht-EU-Ländern gegenüber europäischen Alternativen weniger wettbewerbsfähig machen und beeinflussen zunehmend Beschaffungsentscheidungen.
Ab dem 1. Oktober 2026 gelten außerdem neue Anforderungen andie Nachweise des Schmelz- und Gießlandes(Melt&Pour) von importiertem Stahl. Das Werkszeugnis (Mill Test Certificate, MTC) wird zum wichtigsten Dokument für den Nachweis, wo der Stahl erschmolzen und vergossen wurde. Bis Oktober 2027 gilt eine Übergangsfrist, während der alternative Dokumente akzeptiert werden können. Danach wird das MTC verpflichtend.
Noch Fragen?
Wir helfen Ihnen gerne bei Fragen zu diesen Regelungen oder ihren Auswirkungen auf Ihr Unternehmen. Wenden Sie sich an Ihren gewohnten Ansprechpartner bei Van Leeuwen oder besuchen Sie unsere spezielle FAQ-Seite:CBAM and FAQ
Auch CBAM hat zunehmend Auswirkungen auf Stahlimporte. Seit Januar 2026 fallen bei der Einfuhr bestimmter CO₂-intensiver Produkte in die EU, darunter Stahl, CBAM-Kosten an. Diese zusätzlichen Kosten können Material aus Nicht-EU-Ländern gegenüber europäischen Alternativen weniger wettbewerbsfähig machen und beeinflussen zunehmend Beschaffungsentscheidungen.
Ab dem 1. Oktober 2026 gelten außerdem neue Anforderungen andie Nachweise des Schmelz- und Gießlandes(Melt&Pour) von importiertem Stahl. Das Werkszeugnis (Mill Test Certificate, MTC) wird zum wichtigsten Dokument für den Nachweis, wo der Stahl erschmolzen und vergossen wurde. Bis Oktober 2027 gilt eine Übergangsfrist, während der alternative Dokumente akzeptiert werden können. Danach wird das MTC verpflichtend.
Noch Fragen?
Wir helfen Ihnen gerne bei Fragen zu diesen Regelungen oder ihren Auswirkungen auf Ihr Unternehmen. Wenden Sie sich an Ihren gewohnten Ansprechpartner bei Van Leeuwen oder besuchen Sie unsere spezielle FAQ-Seite:CBAM and FAQ
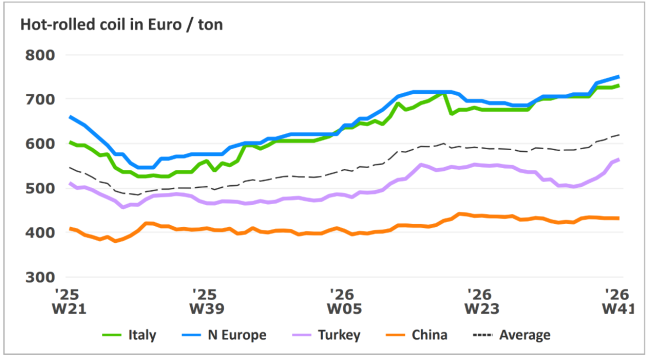
Nach einer Phase verhaltener Aktivität bleibt die Nachfrage in den meisten Abnehmerbranchen moderat. Entwicklungen auf der Angebotsseite beeinflussen den Markt jedoch zunehmend und üben Aufwärtsdruck auf die Preise aus. Jüngste Änderungen der europäischen Handelsmaßnahmen, darunter angepasste Safeguard-Quoten und die weitere Umsetzung der CBAM-Anforderungen, begrenzen die Verfügbarkeit von Importen und beeinflussen Beschaffungsentscheidungen.
Die europäische Stahlnachfrage bleibt relativ stabil, gestützt durch die anhaltende Aktivität im Maschinenbau und eine sich verbessernde Geschäftsstimmung. Der Bausektor zeigt in Europa ein gemischtes Bild, das von staatlichen Infrastrukturinvestitionen geprägt ist. Die Automobilproduktion steht weiterhin vor Herausforderungen durch schwächere Exportaufträge und zunehmenden internationalen Wettbewerb. Das Vertrauen in der Industrie hat sich jedoch verbessert, was auf einen etwas positiveren Ausblick für die kommenden Monate hindeutet.
Eine der wichtigsten Entwicklungen ist der deutliche Rückgang der Stahlimporte nach Europa. Die Importmengen liegen weit unter dem Vorjahresniveau, da die Kontingente schneller ausgeschöpft werden und zusätzliche Zölle Material aus Nicht-EU-Ländern verteuern. Gleichzeitig arbeiten europäische Stahlwerke mit relativ hoher Kapazitätsauslastung. Wartungsstillstände und Betriebsunterbrechungen schränken ihre Möglichkeiten zur Produktionssteigerung zusätzlich ein. Diese Kombination dürfte das Angebot im weiteren Verlauf des Jahres 2026 weiter verknappen.
Auch steigende Kosten setzen die Stahlpreise unter Druck. Die Energiepreise haben ihren höchsten Stand seit mehreren Jahren erreicht, während die CO₂-Kosten hoch bleiben und auch die Rohstoffpreise gestiegen sind. Diese Entwicklungen erhöhen die Produktionskosten in ganz Europa und verstärken die Bemühungen der Stahlwerke, ihre Margen zu verbessern.
Mit Blick nach vorn erwartet der Markt im Allgemeinen einen schrittweisen Preisanstieg im vierten Quartal und bis ins Jahr 2027 hinein. Produkte, die besonders stark von Importbeschränkungen betroffen sind, etwa kaltgezogene und geschweißte Rohre, könnten stärkere Preissteigerungen verzeichnen. Da die Verfügbarkeit knapper wird, gewinnt es zunehmend an Bedeutung, Einkaufsentscheidungen rechtzeitig zu treffen und Lieferketten, Kontingente und Logistik genau zu beobachten.
Die europäische Stahlnachfrage bleibt relativ stabil, gestützt durch die anhaltende Aktivität im Maschinenbau und eine sich verbessernde Geschäftsstimmung. Der Bausektor zeigt in Europa ein gemischtes Bild, das von staatlichen Infrastrukturinvestitionen geprägt ist. Die Automobilproduktion steht weiterhin vor Herausforderungen durch schwächere Exportaufträge und zunehmenden internationalen Wettbewerb. Das Vertrauen in der Industrie hat sich jedoch verbessert, was auf einen etwas positiveren Ausblick für die kommenden Monate hindeutet.
Eine der wichtigsten Entwicklungen ist der deutliche Rückgang der Stahlimporte nach Europa. Die Importmengen liegen weit unter dem Vorjahresniveau, da die Kontingente schneller ausgeschöpft werden und zusätzliche Zölle Material aus Nicht-EU-Ländern verteuern. Gleichzeitig arbeiten europäische Stahlwerke mit relativ hoher Kapazitätsauslastung. Wartungsstillstände und Betriebsunterbrechungen schränken ihre Möglichkeiten zur Produktionssteigerung zusätzlich ein. Diese Kombination dürfte das Angebot im weiteren Verlauf des Jahres 2026 weiter verknappen.
Auch steigende Kosten setzen die Stahlpreise unter Druck. Die Energiepreise haben ihren höchsten Stand seit mehreren Jahren erreicht, während die CO₂-Kosten hoch bleiben und auch die Rohstoffpreise gestiegen sind. Diese Entwicklungen erhöhen die Produktionskosten in ganz Europa und verstärken die Bemühungen der Stahlwerke, ihre Margen zu verbessern.
Mit Blick nach vorn erwartet der Markt im Allgemeinen einen schrittweisen Preisanstieg im vierten Quartal und bis ins Jahr 2027 hinein. Produkte, die besonders stark von Importbeschränkungen betroffen sind, etwa kaltgezogene und geschweißte Rohre, könnten stärkere Preissteigerungen verzeichnen. Da die Verfügbarkeit knapper wird, gewinnt es zunehmend an Bedeutung, Einkaufsentscheidungen rechtzeitig zu treffen und Lieferketten, Kontingente und Logistik genau zu beobachten.
Entwicklungen auf dem Stahlmarkt